

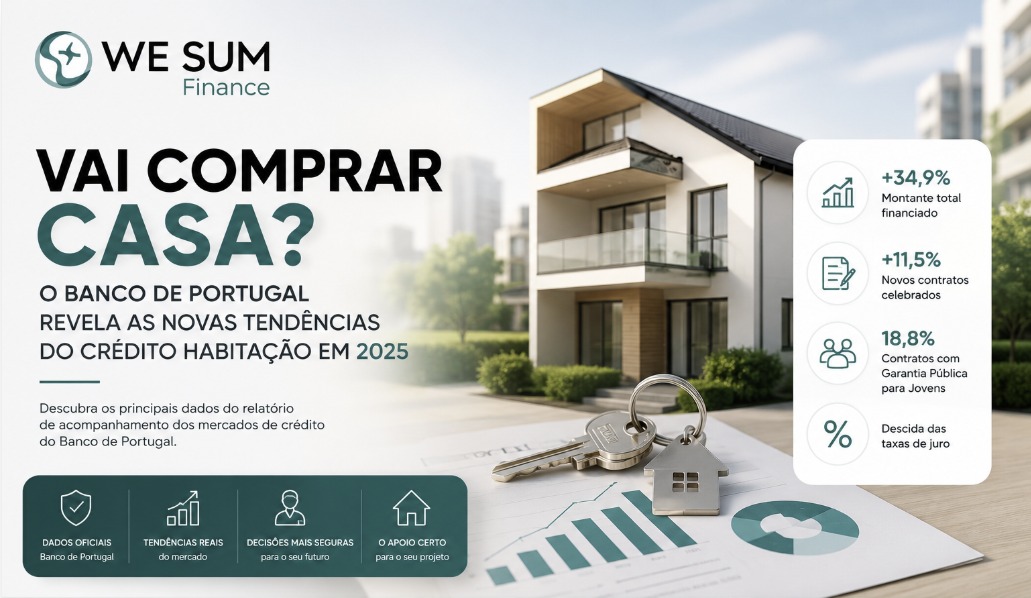
Mercado do Crédito Habitação em Portugal Cresceu Fortemente em 2025. Banco de Portugal confirma forte dinamismo do crédito habitação
O mais recente Relatório de Acompanhamento dos Mercados de Crédito do Banco de Portugal revela um crescimento muito expressivo do crédito habitação em 2025, impulsionado pela descida das taxas de juro, pela resiliência do mercado de trabalho, pela valorização do imobiliário e pela entrada em vigor da Garantia Pública para Jovens até aos 35 anos.
Os números mostram um mercado em clara recuperação e uma maior confiança das famílias na aquisição de habitação própria.
Crédito habitação atinge valores recorde
Durante 2025 foram celebrados 133.602 novos contratos de crédito habitação, um crescimento de 11,5% face ao ano anterior.
O montante total financiado atingiu 23,4 mil milhões de euros, representando um aumento de 34,9% relativamente a 2024.
O valor médio dos financiamentos também aumentou significativamente, passando para cerca de 175 mil euros por contrato, refletindo a valorização dos imóveis e o impacto da Garantia Pública do Estado.
Garantia Pública impulsionou a compra de casa pelos jovens
Um dos fatores mais relevantes para este crescimento foi a Garantia Pública destinada a jovens até aos 35 anos.
Segundo o Banco de Portugal, cerca de 18,8% dos novos contratos celebrados em 2025 beneficiaram desta medida, representando 21,3% do montante total financiado.
Esta solução permitiu financiar até 100% do valor de aquisição em muitos casos, facilitando o acesso à habitação por parte das gerações mais jovens.
Taxas mistas continuam a dominar
Apesar da descida da Euribor ao longo do ano, a maioria dos portugueses continuou a optar por taxas mistas.
Assim, cerca de 75% dos novos contratos foram celebrados com taxa mista, enquanto a taxa variável representou 18,7% das novas operações.
A Euribor a 6 meses manteve-se como o indexante mais utilizado pelos clientes portugueses.
Menos renegociações e menos amortizações antecipadas
Com a redução gradual das taxas de juro, verificou-se também uma diminuição das renegociações de crédito e dos reembolsos antecipados.
As renegociações caíram quase 29% face ao ano anterior, sinalizando uma menor pressão financeira sobre as famílias.
Também os reembolsos antecipados diminuíram, aproximando-se dos níveis registados antes da subida acentuada das taxas de juro observada entre 2022 e 2024.
Crédito habitação continua saudável
Um dos dados mais positivos do relatório está relacionado com o incumprimento.
O rácio de incumprimento no crédito habitação manteve-se em níveis historicamente baixos, situando-se nos 0,1% em montante e 1,4% em número de contratos.
Estes indicadores demonstram que, apesar do contexto económico dos últimos anos, as famílias portuguesas continuam a apresentar uma capacidade de pagamento bastante sólida.
O que esperar para 2026?
Os dados divulgados pelo Banco de Portugal sugerem que o mercado do crédito habitação continua a apresentar fundamentos sólidos.
A manutenção de taxas de juro mais favoráveis, a escassez de oferta habitacional e a continuação da Garantia Pública para Jovens poderão continuar a sustentar a procura por financiamento imobiliário ao longo de 2026.
Para quem pretende comprar casa, comparar propostas bancárias e recorrer ao apoio de um intermediário de crédito pode continuar a ser uma das melhores formas de encontrar condições mais competitivas e adequadas ao seu perfil financeiro.
Precisa de crédito habitação?
A WE SUM Finance ajuda os seus clientes a comparar propostas de vários bancos, sem custos. Desta forma, identifica as soluções mais vantajosas para compra de habitação própria, transferência de crédito ou investimento imobiliário.
Fale connosco e descubra qual a melhor solução para o seu caso.